TVA location saisonnière : qui est concerné et quand faut-il la facturer ?
·7 min de lecture
La TVA location saisonnière est l'un des sujets les plus mal compris par les propriétaires. Beaucoup pensent qu'il suffit de dépasser un seuil de chiffre d'affaires pour devoir la facturer. En réalité, tout commence par une autre question : les services proposés avec le logement rapprochent-ils la location d'une prestation hôtelière ? C'est cette qualification qui décide, avant tout seuil.
Répondez à 10 questions rapides : on vous oriente vers la catégorie de guides la plus utile pour votre location saisonnière.
TVA location saisonnière : la réponse courte
La location meublée d'habitation est en principe exonérée de TVA, sans possibilité d'option. Elle devient taxable lorsque le séjour est proposé dans des conditions proches de l'hôtellerie : séjours de moins de 30 nuitées avec au moins 3 des 4 services suivants, petit déjeuner, nettoyage régulier des locaux, fourniture du linge de maison et réception de la clientèle. Même taxable, l'activité peut rester dispensée de facturer la TVA grâce à la franchise en base, dont le seuil est de 85 000 € de recettes annuelles pour l'hébergement en 2026.
Le principe : la location meublée est exonérée de TVA
Le point de départ est posé par l'article 261 D du Code général des impôts : la location occasionnelle, permanente ou saisonnière d'un logement meublé à usage d'habitation est exonérée de TVA. Un propriétaire qui met à disposition un logement équipé, sans services annexes organisés, n'a donc ni TVA à facturer ni TVA à déclarer, quel que soit son chiffre d'affaires.
Cette exonération explique pourquoi la grande majorité des loueurs particuliers ne sont pas concernés. Elle a une contrepartie : pas de TVA collectée signifie aussi pas de TVA récupérable sur les travaux, le mobilier ou les charges.
Les 4 services qui changent tout
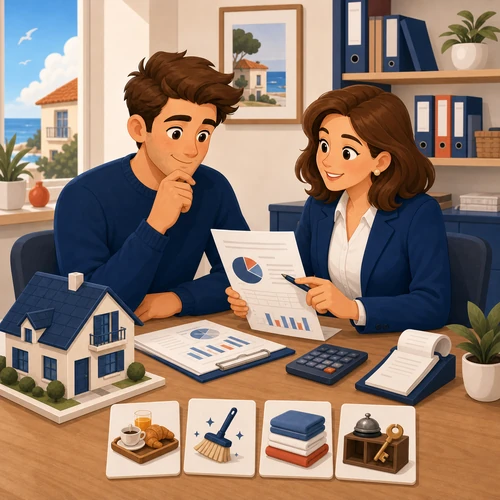
L'exonération tombe lorsque la location se rapproche de l'hôtellerie. Depuis la clarification apportée par la loi de finances pour 2024, le critère est précis : la location de courte durée (séjours de 30 nuitées maximum) devient taxable de plein droit lorsqu'elle s'accompagne d'au moins 3 des 4 prestations para-hôtelières.
Service
Ce que recouvre le critère
Exemple concret
Petit déjeuner
Fourni selon les usages professionnels
Plateau ou buffet proposé chaque matin
Nettoyage régulier
Ménage effectué pendant le séjour
Passage programmé, pas seulement à la sortie
Linge de maison
Draps et serviettes fournis
Renouvellement possible en cours de séjour
Réception
Accueil de la clientèle, même non personnalisé
Permanence, conciergerie, accueil externalisé
Un simple ménage de fin de séjour ou un jeu de draps remis à l'arrivée, sans les autres services, ne suffit pas en principe à basculer dans la para-hôtellerie. À l'inverse, un propriétaire qui organise petit déjeuner, ménage en cours de séjour et fourniture du linge propose une prestation para-hôtelière soumise à TVA, au taux de 10 % applicable à l'hébergement.
Franchise en base : les seuils 2026
Une activité taxable ne facture pas forcément la TVA. La franchise en base dispense de la collecter tant que les recettes restent sous les seuils en vigueur.
Situation 2026
Seuil de base
Seuil majoré (tolérance)
Hébergement (para-hôtellerie, meublés de tourisme)
85 000 €
93 500 €
Prestations de services classiques
37 500 €
41 250 €
Sous la franchise, les documents remis au locataire portent la mention « TVA non applicable, article 293 B du CGI ». En cas de dépassement du seuil majoré, la TVA s'applique dès le premier jour du mois du dépassement.
Si la TVA est due : taux, mentions et obligations
Lorsque l'activité est taxable et sort de la franchise (ou y renonce volontairement), le propriétaire doit s'immatriculer, facturer la TVA au taux de 10 % sur l'hébergement (20 % sur certaines prestations annexes), la déclarer et la reverser. Les documents remis au locataire doivent faire apparaître les montants HT, le taux, la TVA et le TTC, dans les règles détaillées dans notre guide de la facture location saisonnière.
En contrepartie, la TVA payée sur les dépenses liées à l'activité (travaux, mobilier, charges) devient récupérable dans les conditions de droit commun. C'est parfois un vrai levier pour un bien récemment rénové, mais l'arbitrage mérite un chiffrage sérieux, idéalement avec un expert-comptable, en lien avec le régime d'imposition des revenus décrit dans notre guide de la fiscalité location saisonnière.
Ces règles n'enlèvent rien à l'intérêt de la réservation directe de location saisonnière : elles demandent simplement des documents cohérents et un suivi sérieux des recettes. Les propriétaires parisiens ont par ailleurs une échéance à surveiller de près, sans rapport avec la TVA mais lourde de conséquences : la taxe logement vacant Paris change de barème au 1er janvier 2027.
FAQ TVA location saisonnière
La location saisonnière est-elle soumise à la TVA ?
En principe non : la location meublée d'habitation est exonérée de TVA. Elle devient taxable lorsque des séjours de moins de 30 nuitées s'accompagnent d'au moins 3 des 4 services para-hôteliers : petit déjeuner, nettoyage régulier, linge de maison et réception.
Quel est le seuil de TVA pour une location saisonnière en 2026 ?
Pour une activité taxable de type hébergement, la franchise en base s'applique jusqu'à 85 000 € de recettes annuelles, avec un seuil majoré de 93 500 €. En dessous, aucune TVA n'est facturée et les documents portent la mention « TVA non applicable, article 293 B du CGI ».
Quel taux de TVA s'applique à une location saisonnière taxable ?
Le taux est de 10 % pour la prestation d'hébergement para-hôtelière. Certaines prestations annexes facturées séparément peuvent relever du taux normal de 20 %.
Peut-on récupérer la TVA sur un investissement en location saisonnière ?
Uniquement si l'activité est effectivement soumise à la TVA (para-hôtellerie assujettie, hors franchise). Dans ce cas, la TVA sur les travaux, le mobilier et les charges devient déductible dans les conditions de droit commun. Un chiffrage avec un expert-comptable est recommandé avant de choisir cette voie.
Un simple ménage de fin de séjour rend-il la location taxable ?
Non en principe. Le nettoyage de fin de séjour seul, comme la simple remise de draps à l'arrivée, ne constitue pas un service para-hôtelier régulier. C'est la combinaison d'au moins 3 des 4 services, proposés pendant le séjour dans des conditions proches de l'hôtellerie, qui déclenche la TVA.
BOFiP, TVA et hébergement hôtelier / para-hôtelier (art. 261 D 4° CGI) : https://bofip.impots.gouv.fr/bofip/1447-PGP.html
entreprendre.service-public.fr, franchise en base de TVA (seuils 2026) : https://entreprendre.service-public.fr/vosdroits/F21746
impots.gouv.fr, régime fiscal des meublés de tourisme : https://www.impots.gouv.fr/particulier/questions/je-suis-proprietaire-dune-location-meublee-de-tourisme-quel-est-le-nouveau
Réservez en direct, sans commission OTA
Ma Location Saisonnière prépare une marketplace de réservation directe entre locataires et propriétaires vérifiés. Rejoignez la liste d'attente pour être prévenu au lancement.
L'état des lieux location saisonnière n'est pas le sujet le plus séduisant d'une annonce, mais il devient précieux dès qu'un voyageur arrive, utilise le logement puis repart. En…
·7 min de lecture
Prêt à passer au direct ?
Une marketplace est réellement utile seulement si elle sert les deux côtés.
Locataires
Je cherche un séjour
Comparez les logements, comprenez les règles et préparez une réservation directe auprès du propriétaire.